Entre juez y parte: una señal preocupante para la autonomía del Tribunal Fiscal
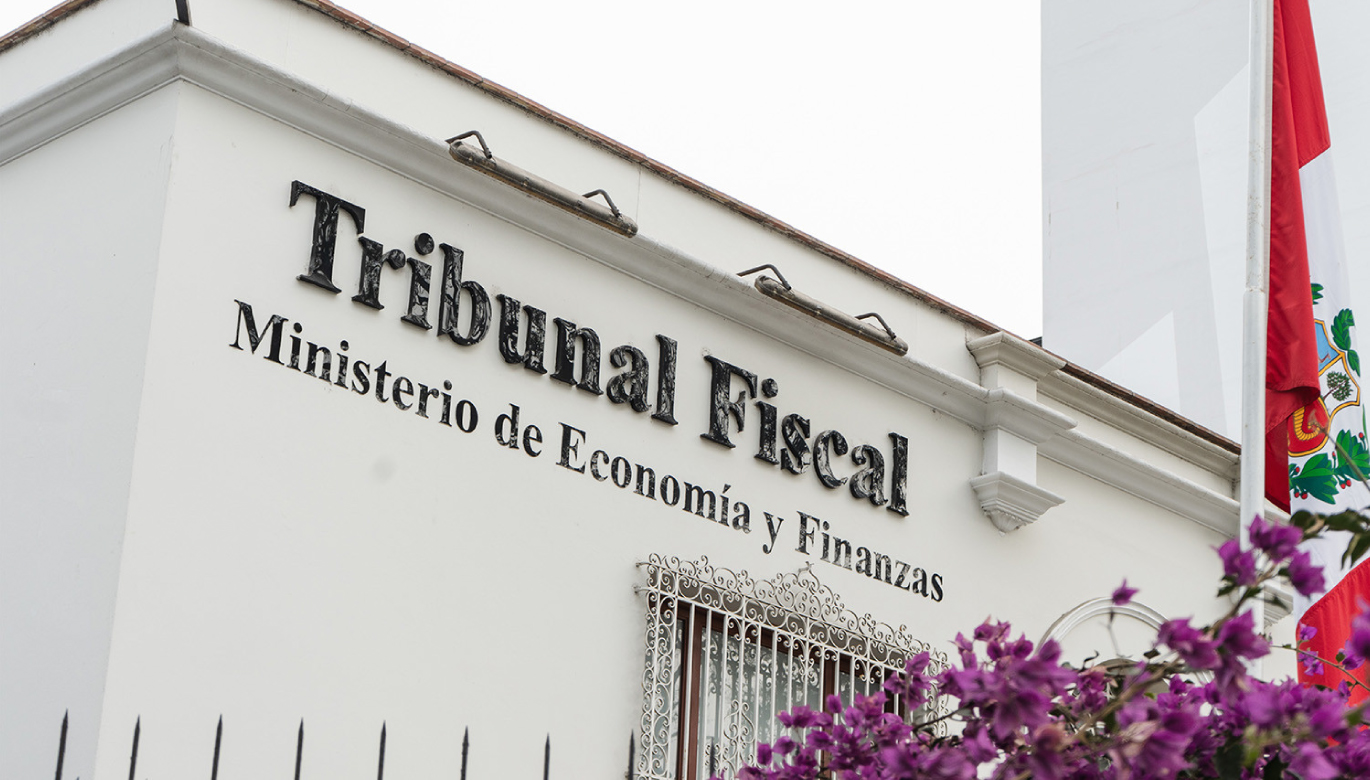
La fortaleza de un sistema tributario no se mide únicamente por su capacidad de recaudación, sino también por la legitimidad y confianza que genera entre los contribuyentes. En ese equilibrio delicado, el Tribunal Fiscal cumple un rol central, pues se trata de la última instancia administrativa encargada de resolver las controversias entre los contribuyentes y la administración tributaria. Su razón de ser es clara: actuar como un árbitro independiente, técnico e imparcial que garantice el respeto de los derechos del contribuyente y la legalidad de las decisiones del Estado.
De acuerdo con su Reglamento de Organización y Funciones, el Tribunal Fiscal es un órgano resolutivo adscrito al Ministerio de Economía y Finanzas (MEF), con autonomía en el ejercicio de sus funciones. Entre sus principales atribuciones se encuentra conocer y resolver, en última instancia administrativa, las apelaciones contra resoluciones de la administración tributaria —órdenes de pago, resoluciones de determinación y de multa, entre otras—, así como atender quejas presentadas por los administrados cuando existan actuaciones que vulneren sus derechos. Esta arquitectura institucional busca asegurar que las decisiones del fisco sean revisadas con objetividad y bajo criterios estrictamente técnicos.
Sin embargo, esa autonomía —clave para la credibilidad del sistema— se ve hoy cuestionada. El 6 de diciembre pasado, asumió la presidencia encargada del Tribunal Fiscal la abogada Luisa Castillo Soto, quien días antes fue designada asesora del Despacho Viceministerial de Economía del MEF y que, previamente, desarrolló una carrera de más de 32 años en la Sunat, incluyendo el cargo de Intendenta de Principales Contribuyentes Nacionales. Es decir, quien tuvo un rol protagónico en la fiscalización de grandes empresas ahora lidera el órgano que debe resolver los litigios tributarios de esas mismas empresas.
Este cruce de funciones no es un detalle menor. Cuando una persona pasa, sin mayores cortapisas, de fiscalizar a juzgar, se diluye la línea que separa a la administración de la instancia revisora. Aunque no se cuestione la trayectoria profesional ni la capacidad técnica de la actual presidenta encargada, el problema es institucional: la apariencia de imparcialidad es tan importante como la imparcialidad misma. Un tribunal que debe inspirar confianza no puede quedar expuesto a dudas razonables sobre posibles conflictos de interés.
Las grandes empresas, responsables de una porción significativa de la recaudación nacional, dependen de procesos previsibles, justos y transparentes. La incertidumbre sobre la independencia del Tribunal Fiscal no solo afecta a estos contribuyentes, sino al clima de inversión y la credibilidad del propio Estado. En un contexto económico complejo, lo último que se necesita es debilitar los contrapesos institucionales que garantizan seguridad jurídica.
Por ello, resulta imprescindible reforzar —y no erosionar— la autonomía del Tribunal Fiscal. Ello pasa por procesos de designación transparentes, criterios claros de meritocracia y salvaguardas efectivas frente a conflictos de interés. La independencia no puede ser solo una declaración normativa; debe reflejarse en decisiones y nombramientos que fortalezcan la confianza. Cuidar la autonomía del Tribunal Fiscal es, en última instancia, cuidar la legitimidad del sistema tributario y el Estado de derecho.
Artículos relacionados
Agroexportaciones peruanas hacia China: resultados y oportunidades
Riesgos políticos en el manejo de las reservas internacionales netas