23 de 50 EPS retrocedieron en su índice de gestión
23 de 50 entidades prestadoras de servicio (EPS) empeoraron su desempeño en una última medición de la Sunass. 16 de 50 EPS registraron un margen ebitda menor al 25%. Esto reflejaría una gestión que limita la capacidad de las empresas para financiar su operación y ampliar el servicio.
El Índice de la Gestión y Prestación de los Servicios de Saneamiento (IGPSS) es el indicador con el que la Sunass califica el desempeño integral de cada EPS. Evalúa acceso, calidad, sostenibilidad financiera, gobernabilidad, gestión de riesgos y sostenibilidad ambiental, por lo que resume tanto la calidad del servicio como la solidez de la empresa. En la última edición, los líderes de cada categoría fueron Sedapar (92.7%, grande 1), Seda Ayacucho (88%, grande 2), EMPSSAPAL (86.3%, mediana) y Emusap (82.1%, pequeña).
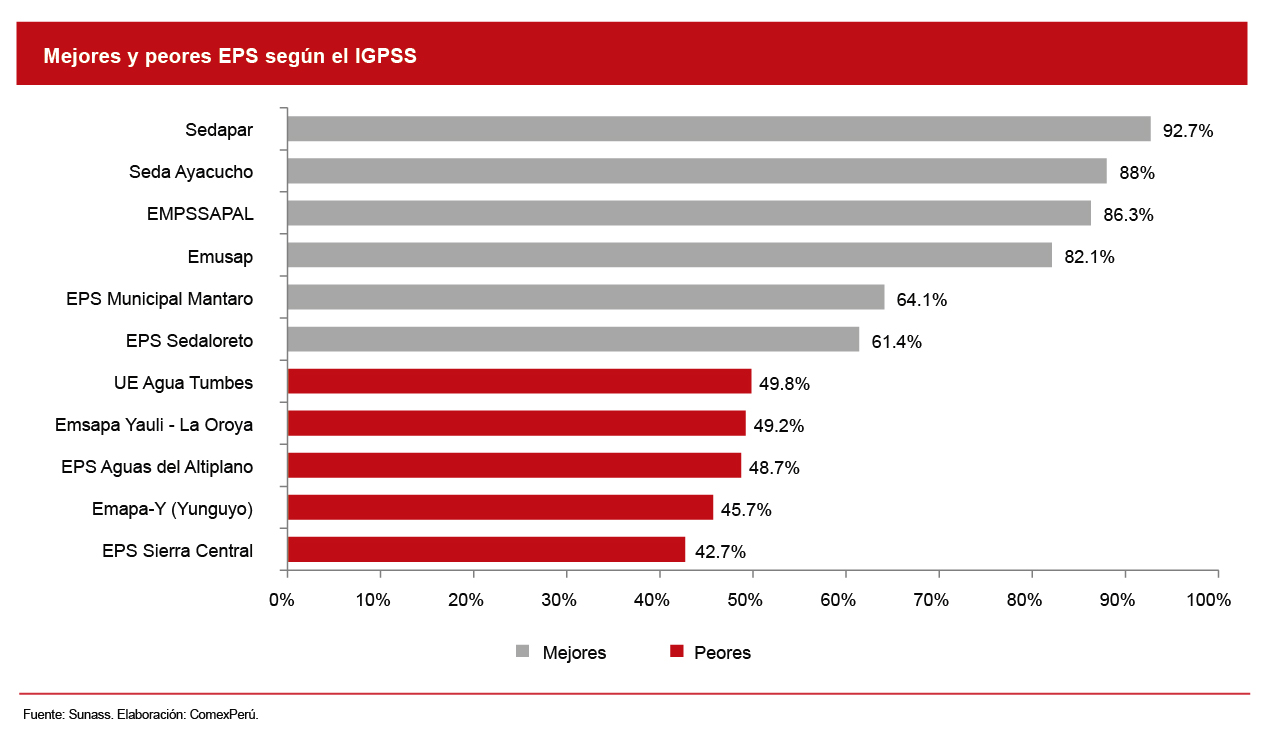
Por el contrario, las puntuaciones más bajas se concentran en las EPS pequeñas. Sierra Central (42.7%), Emapa-Y (45.7%), Aguas del Altiplano (48.7%) y Yauli-La Oroya (49.2%), junto con Tumbes (49.8%), son las únicas cinco que no llegan al 50%. En las demás categorías, los últimos lugares corresponden a Sedaloreto (61.4%, Grande 1) y Mantaro (64.1%, Mediana). Frente a la edición anterior, las mayores caídas se dieron en Emapa Pasco (-11.2 puntos porcentuales), Emusap Abancay (-8.9 pp.) y Emsapa Calca (-6.2 pp.).
Estas contracciones responden principalmente al deterioro en las dimensiones de sostenibilidad financiera (por márgenes ebitda por debajo del umbral crítico del 15%) y sostenibilidad ambiental (por rezagos en micromedición y elevadas pérdidas de agua), lo que, según advierte Sunass, compromete la cobertura de los costos operativos mínimos y la sostenibilidad del servicio.
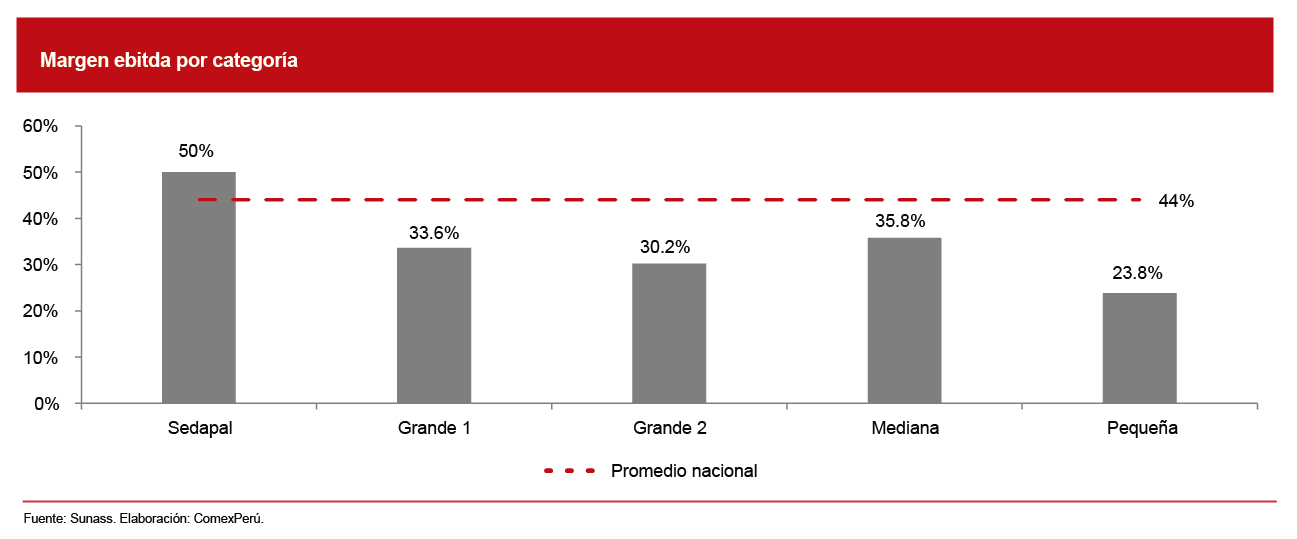
Una gestión deficiente se traslada a la solvencia financiera de las EPS, que la Sunass mide a través del margen ebitda. De acuerdo con la Sunass, 16[1] de las 50 EPS con información tienen un margen ebitda por debajo del 25%, el nivel que el regulador toma como referencia. Este margen muestra cuánto queda de cada sol cobrado tras pagar los costos de operar el servicio, antes de intereses, impuestos, depreciación y amortización. Ese excedente debe alcanzar para mantener y reponer las redes e inversiones de ampliación. Por ello, Sunass lo usa para medir la sostenibilidad financiera e identificar a las EPS cuya tarifa podría no cubrir todos sus costos.
El promedio nacional del margen ebitda es el 44%, pero entre las categorías solo Sedapal (50%) lo supera. Grande 1 (33.6%), grande 2 (30.2%), mediana (35.8%) y pequeña (23.8%) quedan por debajo, donde Sedapal concentra el 73.8% del ebitda nacional (S/ 1,460 millones).
Al contrastar ambos indicadores se observa una relación positiva: las EPS con mejor gestión tienden a registrar mayores márgenes. De las 10 EPS con IGPSS menor al 65%, 8 tienen un margen inferior al 25%; en cambio, de las 20 con IGPSS del 75% o más, solo una (EPS Rioja) queda por debajo de ese nivel. Sin embargo, la relación no es exacta; por ejemplo, EMSAPUNO tiene un IGPSS del 74.9% y un margen de apenas el 4.6%. Aun así, el patrón sugiere que una gestión deficiente limita la capacidad de las EPS para generar recursos propios.
En los casos de EPS con márgenes limitados, la cobertura de agua potable es deficiente. Por ejemplo, Emapacop (18.8% margen ebitda) apenas cubre al 48.6% de su población con agua potable, y situaciones similares se observan en Emapavigs (26.1% margen ebitda y 64.3% de cobertura) y EPS Emapa Cañete (28.1% y 72%). Sin embargo, la rentabilidad no siempre garantiza el servicio: EPS Seda Huánuco y Sedachimbote presentan márgenes superiores al 31%, pero mantienen a más del 30% de sus ciudadanos sin acceso al agua.
¿Subir tarifas o recurrir al Estado?
Un margen bajo refleja una tarifa atrasada o costos y pérdidas excesivos, y la respuesta depende del caso. Subir tarifas sin corregir las pérdidas traslada la ineficiencia al usuario. El Perú ya registra la tercera tarifa comercial de agua más alta de la región (US$ 3.8 por 15 m³), por lo que un alza adicional restaría competitividad a las empresas (ver Semanario 1316). La alternativa es el apoyo del Estado mediante el Régimen de Apoyo Transitorio (RAT), donde ya se encuentran 15 EPS. No obstante, es una medida de emergencia, no un modelo de sostenibilidad.
Primero, cualquier ajuste tarifario o transferencia debería condicionarse a metas verificables de reducción de agua no facturada y micromedición, que explican gran parte de la caja perdida. Además, es necesario integrar a las EPS pequeñas a nivel departamental para ganar escala. Así, el regulador podría exigir resultados a cambio de recursos públicos y se evitaría que un alza de tarifas termine financiando pérdidas. De lo contrario, el costo de la ineficiencia seguirá recayendo en el usuario o el Estado.
[1] Las 16 EPS en riesgo son: Emsapuno, Emapa Pasco, EPS Emsapa Calca, EPS Sierra Central, EPS EMAQ, Emsapa Yauli - La Oroya, EPS Rioja, Emapacop, EPS Emusap Abancay, EPS Municipal Mantaro, Emapa - HVCA, Sedalib, EPS Sedam Huancayo, EPS Aguas de Lima Norte, EPS Sedajuliaca y Emapab.
Artículos relacionados
Concentración de proveedores de insumos importados relevantes para el Perú
Diversificación de la matriz eléctrica, avances y desafíos pendientes